
Kreş Açana Devlet Ne Veriyor? Beş yıl vergi istisnası, Yatırım teşvik belgesi ve İşveren kreş yardımı
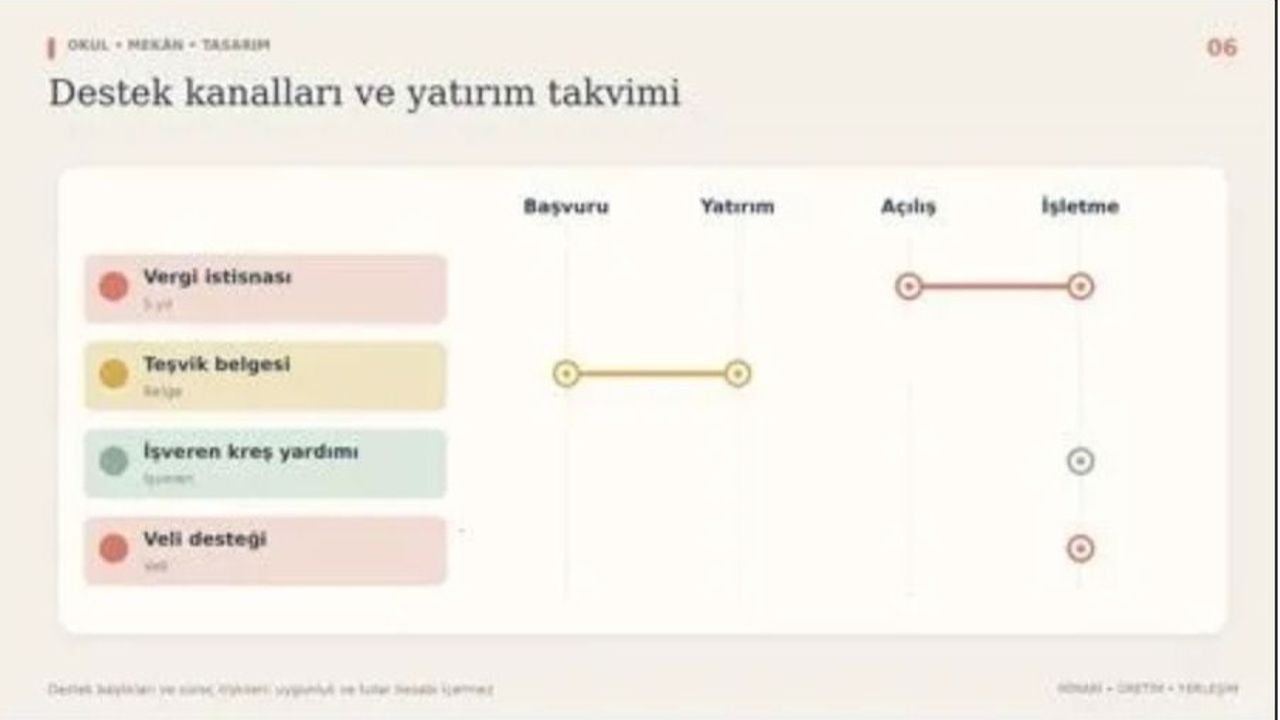
Kreş veya anaokulu açmayı planlayan yatırımcının ilk sorularından biri aynı: devlet bu işe para veriyor mu? Kısa cevap hayır. Kreş açmak için devlet desteği doğrudan nakit hibe biçiminde değil, dört ayrı kanaldan geliyor: kazancın vergisini kaldıran istisna, yatırım harcamasının maliyetini düşüren teşvik belgesi, kurumsal müşterinin kreş ödemesini vergiden düşüren istisna ve veliye ödenen bakım destekleri. Yatırımcının sık duyduğu KOSGEB ise 2026 itibarıyla anaokulu ve kreş işletmesini kapsamıyor.
Desteklerin ortak özelliği, kasaya sermaye koymamaları. Vergi istisnası kazanç oluştuktan sonra devreye giriyor, teşvik belgesi harcamayı ucuzlatıyor, işveren kreş yardımı velinin maliyetini düşürüyor. Bütçede bu kalemler gelir değil, gider azaltıcı satır olarak planlanıyor.
Nakit hibe yok, dört kanal var
|
Destek |
Ne sağlar |
Kim verir |
Ne zaman devreye girer |
|
Kazanç istisnası |
Faaliyete geçilen dönemden itibaren beş vergilendirme dönemi gelir veya kurumlar vergisi istisnası |
Hazine ve Maliye Bakanlığı, beyan yoluyla |
Çocuk kabulünün başladığı dönem |
|
Yatırım teşvik belgesi |
KDV istisnası, vergi indirimi, sigorta primi işveren hissesi desteği, faiz veya kâr payı desteği |
Sanayi ve Teknoloji Bakanlığı |
Yatırım harcamasından önce |
|
İşveren kreş yardımı istisnası |
İşverenin çalışanı adına kreşe ödediği tutar, çocuk başına brüt asgari ücretin yüzde 50'sine kadar gelir vergisinden istisna |
Hazine ve Maliye Bakanlığı |
Kayıt döneminde, kurumsal anlaşmayla |
|
Veli tarafı bakım destekleri |
İŞKUR ve Bakanlık projeleri kapsamında veliye ödenen dönemsel tutarlar |
İŞKUR, ASHB |
Proje duyurusuna bağlı |
|
KOSGEB Girişimci Destek Programı |
Kuruluş ve personel desteği; sektör listesi anaokulu ve kreşi kapsamıyor |
KOSGEB |
Bu işletme türü için uygulanmıyor |
|
Ücretsiz kontenjan |
Kapasitenin yüzde üçü ücretsiz; destek değil yükümlülük |
ASHB il müdürlüğü, MEB |
Açılışla birlikte |
Kalemlerin dayanakları ve uygulama kuralları mebtasarim.com'un rehber sayfasında madde madde yer alıyor; kreş açmak için devlet desteklerini yatırım bütçesiyle birlikte okumak hangi kalemin hangi tarihe bağlı olduğunu gösteriyor.
Beş yıl vergi istisnası: başvuru gerekmiyor
Özel kreş ve gündüz bakımevleri ile okul öncesi eğitim okullarının işletme kazancı, faaliyete geçilen vergilendirme döneminden itibaren beş vergilendirme dönemi gelir vergisinden (193 sayılı Gelir Vergisi Kanunu md. 20) veya kurumlar vergisinden (5520 sayılı Kurumlar Vergisi Kanunu md. 5/1-ı) istisna. Kapsam, ASHB açılış izniyle çalışan kreşler ve MEB ruhsatlı okullarla sınırlı.
Dört uygulama kuralı yatırımcıyı ilgilendiriyor. Başvuru şartı yok: 295 Seri No'lu Gelir Vergisi Genel Tebliği ile Gelir İdaresi Başkanlığına başvuru kaldırıldı, istisna beyannamede uygulanıyor. Süre fiili faaliyetten sayılıyor: izin 2026'da alınıp çocuk kabulü 2027'de başlarsa istisna 2027–2031 dönemlerini kapsıyor. Her kurum ayrı değerlendiriliyor; ikinci şube için beş dönem yeniden başlıyor. Devralınan kurumda ise devralan yalnızca kalan dönem kadar yararlanıyor.
"Kreş açana kasaya para koyan bir program yok; devlet beş yıl vergi almıyor ve teşvik belgesiyle harcamayı ucuzlatıyor. Bütçeyi buna göre kurmak gerekiyor."
- Mustafa Hüsnü Güneş, Mimar, MEB Tasarım
Yatırım teşvik belgesi: harcamadan önce alınıyor
30 Mayıs 2025'te yürürlüğe giren 9903 sayılı Yatırımlarda Devlet Yardımları Hakkında Karar, özel sektörün kreş ve gündüz bakımevi ile okul öncesi eğitim yatırımlarını öncelikli yatırım konusu sayıyor (md. 9/1-ş). Hangi aracın hangi oranda uygulanacağı belgeye ve bölgeye göre belirleniyor.
Mobilya, donanım ve bina tadilatı belge kapsamına alınırsa KDV istisnasından yararlanıyor; kredi kullanılacaksa faiz desteği devreye giriyor. Başvuru Sanayi ve Teknoloji Bakanlığının E-TUYS sistemi üzerinden yapılıyor ve belge yatırıma başlamadan önce alınıyor; yalnızca belge sonrası harcamalar kapsama giriyor. 2026 için öncelikli yatırımlarda yatırıma katkı oranı yüzde 30, vergi indirim oranı yüzde 60. Faiz veya kâr payı desteği sabit yatırım tutarının yüzde 10'unu geçemiyor; 2026 üst sınırı 30,1 milyon TL. Eğitim yatırımına özgü ayrı bir asgari tutar Karar metninde yok; güncel eşik E-TUYS üzerinden teyit ediliyor.
KOSGEB neden kapsam dışı
KOSGEB'in Girişimci Destek Programı iki bileşenden oluşuyor: kuruluşundan itibaren bir yılı geçmemiş işletmelere geri ödemesiz kuruluş desteği (gerçek kişi işletmede 10.000 TL, sermaye şirketinde 20.000 TL) ve üç yıl personel gideri desteği veren İş Kurma Desteği ile 1,5 milyon TL'ye kadar, yüzde 80 oranında ve geri ödemeli İş Geliştirme Desteği.
Sorun sektör listesinde. KOSGEB'in destekleyeceği sektörler 9497 sayılı Cumhurbaşkanı Kararı ile belirlendi (RG 1 Şubat 2025, Sayı 32800). Karar'a ekli NACE listesinde eğitim bölümünden yalnızca 85.51 "spor ve eğlence eğitimi" yer alıyor; 85.10 "okul öncesi eğitim" ve 88.91 "çocuk gündüz bakım faaliyetleri" listede yok. Sonuç: anaokulu ve kreş işletmesi 2026 itibarıyla iki desteğe de başvuramıyor. KOSGEB'e uygun tek yol, aynı girişimcinin listedeki bir faaliyet koduyla kurduğu ayrı bir işletme; destek o işletmeye veriliyor, kreşe değil.
İşveren kreş yardımı ve İŞKUR desteği: kuruma değil, veliye
Gelir Vergisi Kanunu md. 23/16, işverenin çalışanının çocuğu için özel kreşe doğrudan ödediği tutarı, çocuk başına brüt asgari ücretin yüzde 50'sine kadar gelir vergisinden istisna tutuyor; bu ödemeden sigorta primi de kesilmiyor. Fatura çalışan adına düzenleniyor, ödeme kreşe yapılıyor; çalışana nakit verilen kreş parası ise ücret sayılıp vergileniyor. Kreş için bu madde bir satış aracı: çevredeki işverenlerle kurumsal kontenjan anlaşması, veli için daha düşük maliyet, kurum için düzenli doluluk demek.
Veli tarafındaki tek doğrulanmış nakit destek İŞKUR'un Kadın İstihdamı İçin Pozitif Ayrımcılık Projesi: işe giriş tarihinde İŞKUR'a kayıtlı işsiz olan ve 0–66 aylık çocuğu bulunan kadın çalışana 6 aya kadar aylık 10.000 TL çocuk bakım desteği ödeniyor. Şart işverende: imalat, bilgi ve iletişim ya da insan sağlığı ve sosyal hizmet alanında en az iki sigortalı çalıştıran işyerleri; katılımcı sayısı sigortalı sayısının yüzde 10'u ile sınırlı. MEB'in özel okul öğrencilerine verdiği eğitim ve öğretim desteği ise 2026-2027'de yalnızca deprem bölgesiyle sınırlı; yatırım planında gelir sayılmıyor.
Kurumun kendi yükümlülüğü ayrı: ASHB izinli kreşler kapasitenin yüzde üçünü il müdürlüğünün belirleyeceği çocuklara ücretsiz ayırıyor (Özel Kreş ve Gündüz Bakımevlerinin Kuruluş ve İşleyiş Esasları Hakkında Yönetmelik md. 50); MEB'e bağlı okullar da en az yüzde üç ücretsiz öğrenci okutuyor (5580 sayılı Özel Öğretim Kurumları Kanunu md. 13).
Kreş açmak için devlet desteği başvuru sırası
Desteklerin sırası yatırımın sırasıyla aynı; tarihler yanlış dizilirse teşvik dışında harcama yapılıyor.
1. Teşvik belgesi, ilk harcamadan önce: E-TUYS başvurusu bina tadilatı ve mobilya siparişinden önce tamamlanıyor.
2. Şirket kuruluşu: KOSGEB'e gidecek ayrı bir işletme düşünülüyorsa başvuru kuruluştan sonraki bir yıl içinde yapılıyor; kuruluşu ruhsattan çok önce yapan yatırımcı süreyi kaçırabiliyor.
3. Faaliyete geçiş: vergi istisnası çocuk kabulünün başladığı dönemden itibaren beyannamede uygulanıyor; ayrı başvuru yok.
4. Kayıt dönemi: işveren kreş yardımı için kurumsal müşterilerle sözleşme ve fatura düzeni kuruluyor; velilerin yararlanabileceği İŞKUR desteği kayıt görüşmesinde anlatılıyor.
5. Ücretsiz kontenjan: yüzde üçlük pay açılışla birlikte maliyet planına giriyor.
MEB Tasarım mobilya, donanım ve tadilat kalemlerini teşvik belgesi kapsamına uygun biçimde ayrı listeliyor; başvuruyu yatırımcı ve mali müşavir yapıyor.
Sık sorulanlar
Anaokulu açana devlet hibe veriyor mu? Hayır. Beş yıl vergi istisnası, öncelikli yatırım teşvik belgesi ve işveren kreş yardımı istisnası var; bunlar kazancı ve maliyeti etkiliyor, kasaya sermaye koymuyor.
İkinci şube açarsam vergi istisnası yeniden başlar mı? Evet. İstisna her kurum için ayrı değerlendiriliyor; yeni kurumun kazancı için beş dönem yeniden sayılıyor. Devralınan kurumda devralan yalnızca kalan dönem kadar yararlanıyor.
KOSGEB desteği kreş için geçerli mi? 2026 itibarıyla hayır. 9497 sayılı Karar'a ekli sektör listesinde okul öncesi eğitim ve çocuk gündüz bakım faaliyetleri yer almıyor; faaliyet kodu başvuru öncesi KOSGEB müdürlüğünden teyit ediliyor.
Destek tutarları ve oranları her yıl değişiyor; bu yazı vergi veya hukuk danışmanlığı değil, başvuru öncesinde mali müşavir teyidi esas.