Kredi kartı seçerken yıllık aidat, ödeme maliyeti, taksit koşulları, kampanyaların gerçek harcamalarınıza uyumu ve işlem kontrolünü birlikte değerlendirin. En yüksek limit veya en hızlı başvuru tek başına iyi seçim ölçütü değildir. Kredi kartının bütçenize uygunluğu, gerçekten kullanacağınız özellikler ve ödeme alışkanlığınızla belirlenir; başvuru kolaylığı kesin onay anlamına gelmez.
Önce kredi kartı hangi amaçlarla kullanacağınızı yazın: günlük alışveriş, internet harcaması, belirli sektörlerde taksit veya dönemsel kampanyalar. Sonra bu ihtiyaçları karşılayan özellikleri ayrı satırlarda karşılaştırın. Kullanmayacağınız bir kampanya avantajını tasarruf gibi hesaplamayın. Yıllık aidatı olmayan bir kredi kartı incelerken de nakit avans, gecikme ve özel işlem koşullarını ayrıca okuyun.
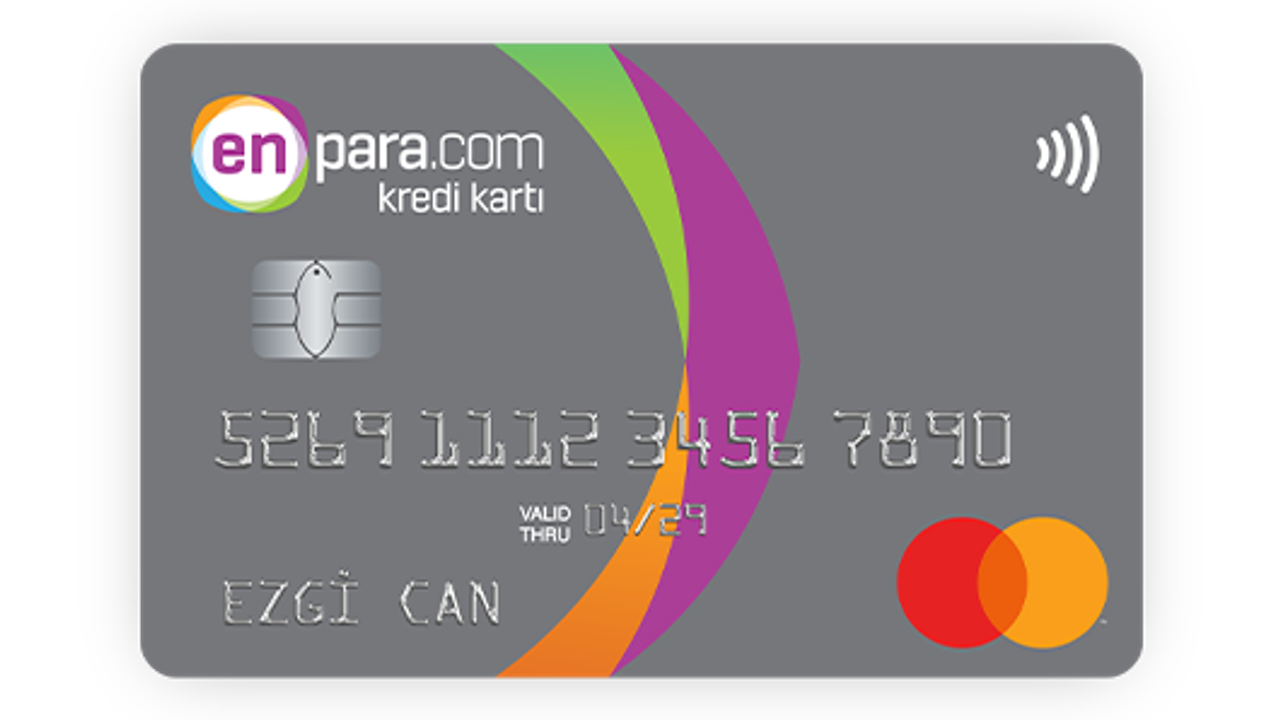
Enpara Kredi Kartı’nın aidatsızlık özelliği, yıllık kart ücretini karşılaştırmak açısından somut bir bilgidir. Bununla birlikte aidatsızlık bütün kullanımın faizsiz veya ücretsiz olduğu anlamına gelmez. Ürün sayfasındaki avantajları güncel ücret tablosu ve yapmak istediğiniz işlemin koşullarıyla birlikte değerlendirin. Kampanya metninde belirtilen kapsam ve tarihler ayrıca geçerlidir.
Limit kararı verirken yalnızca size tanımlanabilecek en yüksek tutara odaklanmayın. Ekstreyi nasıl ödeyeceğinizi, devam eden taksitleri ve gelecek aylardaki ödeme yükünü düşünün. İnternet alışverişi yapıyorsanız sanal kredi kartı ve işlem kontrolü gibi özellikleri de inceleyin. Uygun kredi kartı, tek bir listede herkese aynı sırayla önerilen kredi kartı değil, maliyeti ve kullanım biçimi sizin ihtiyacınıza uyan karttır. Aşağıdaki yedi kontrol, bu karşılaştırmayı kendi bütçeniz için somutlaştırmak amacıyla kullanılabilir.
1. Önce kullanım ihtiyacını belirleyin
Kredi kartı günlük harcamalar, internet alışverişi veya belirli kampanyalar için kullanmak farklı beklentiler yaratır. Karşılaştırmada gerçekten kullanılacak özellikler öne alınmalıdır. Sık kullanılmayan bir avantaj, yıllık maliyeti tek başına haklı çıkarmayabilir.
Örneğin kredi kartıını daha çok çevrim içi alışverişte kullanacak biri için işlem kontrolü önemlidir. Borcunu düzenli olarak tam ödeyemeyen bir kullanıcı açısından ise yalnızca puan kazanımı üzerinden karar vermek eksik kalır; borçlanma maliyeti ayrıca ele alınmalıdır.
2. Aidat ve diğer kullanım maliyetlerini ayırın
Aidatsız kredi kartı, yıllık kart aidatı alınmayan karttır. Bu özellik nakit avansın, gecikmenin veya bütün özel işlemlerin ücretsiz olduğunu göstermez. Enpara Bank’ın kredi kartı sayfasında ürün aidatsız olarak tanımlanırken, nakit avans işlemlerinin ücret ve faiz koşulları ayrıca açıklanır.
|
Kontrol |
Sorulacak soru |
|
Yıllık aidat |
Düzenli kredi kartı ücreti var mı? |
|
Ödeme koşulları |
Eksik veya geç ödemede hangi maliyetler oluşur? |
|
Nakit avans |
İşlem ücreti ve faiz nasıl uygulanır? |
|
Kampanya |
Katılım, sektör ve süre koşulları neler? |
|
İşlem kontrolü |
İnternet alışverişi ve sanal kredi kartı seçenekleri var mı? |
3. Başvuru kolaylığı ile uygunluğu karıştırmayın
Başvuru formunun kısa veya dijital olması, bankanın değerlendirmesini ortadan kaldırmaz. Gelir, ödeme geçmişi, mevcut borçlar ve limit durumu gibi unsurlar başvurunun sonucunu etkileyebilir. Öğrenci başvurularının koşulları da ayrıca incelenmelidir.
Enpara Bank’ın başvuru açıklamaları, değerlendirmenin kredi politikaları ve ilgili düzenlemeler çerçevesinde yapıldığını belirtir. Bu nedenle bir rehberde hiçbir kullanıcı için kesin onay veya kesin limit sözü verilmemelidir.
4. Ödeme alışkanlığına uygun limit seçin
Tanımlanan limit, tamamının harcanması gereken bir bütçe değildir. Harcama takibi yapılırken ekstre kesim ve son ödeme tarihleri bilinmeli; taksitli harcamaların gelecek aylardaki etkisi de görülmelidir. Asgari ödeme, borcun tamamını kapatmakla aynı işlem değildir.
5. Bir kampanyayı kendi harcamanızla sınayın
İki kredi kartıı karşılaştırırken önce normal bir ayda hangi harcamaları yaptığınızı yazın. Sonra her avantaj için sektör, tarih ve katılım koşulunun bu harcamalara uyup uymadığını kontrol edin. Kullanmayacağınız bir kampanyanın yüksek görünen faydasını bütçenize gelir gibi eklemeyin. Düzenli maliyetleri, beklenen kampanya faydasından ayrı kaydedin.
6. Sonraki aylardaki taksitleri görün
Bu ayki ekstreye bakmak, gelecek aylardaki ödeme yükünü tek başına göstermez. Devam eden taksitleri ve düzenli harcamaları ayrı yazın. Yeni bir kampanyaya katılmadan önce toplam ödeme takviminin bütçenizle nasıl örtüştüğünü değerlendirin; kullanılabilir limiti gelir gibi yorumlamayın.
7. Dijital kontrol seçeneklerini deneyin
Kartın internet alışverişine açılıp kapanması, sanal kredi kartı oluşturma ve işlem bildirimleri gibi özelliklerin nasıl kullanıldığını öğrenin. Bir özelliğin ürün açıklamasında bulunmasıyla sizin hesabınızda nasıl ayarlanacağı ayrı sorulardır. İşlem öncesinde resmî uygulamadaki seçenekleri kontrol edin.
Avantajları kendi harcama sepetinize uygulayın
Son aylardaki gerçek harcamalarınızdan birkaç ana kategori seçin. Kampanyanın bu kategorileri kapsayıp kapsamadığını, katılım gerektirip gerektirmediğini ve süresini kontrol edin. Bir başkasının çok kullandığı avantaj sizde aynı değeri üretmeyebilir; karşılaştırmayı kişisel harcama biçiminize göre yapın.
Karar vermeden önce son kontrol
- İncelediğiniz ürünün adını ve teklif tarihini kaydedin.
- Rehberdeki karşılaştırmayı kendi tutarınız, süreniz ve işlem ihtiyacınızla yapın.
- Genel tanıtım bilgisiyle kişiye sunulan koşul farklıysa işlem öncesinde açıklamasını isteyin.
Sık yapılan hatalar
• Kredi kartı limitini harcanması gereken bütçe sanmak.
• Aidatsızlığı bütün işlemler ücretsiz diye okumak.
• Kampanya üst sınırını kesin kazanılacak fayda kabul etmek.
• Başvuru hızından kesin limit veya onay sonucu çıkarmak.
Sık sorulan sorular
Aidatsız kredi kartında nakit avans da ücretsiz midir?
Bu sonuç çıkarılamaz. Nakit avansın güncel ücret ve faiz tablosu ayrı okunmalıdır.
Öğrenci olmak kesin onay sağlar mı?
Hayır. İlgili başvuru koşulları ve bankanın değerlendirmesi geçerlidir.
Enpara kredi kartı koşullarını nereden kontrol edebilirim?
Kredi kartı resmî ürün sayfasını ve ücret tablosunu birlikte inceleyebilirsiniz.
En kolay kredi kartı veren banka hangisi?
Başvuru kanalı ve değerlendirme koşulları farklı olabilir; herkes için kesin onay veren bir banka sıralaması yapmak doğru değildir. İlgili ürünün koşullarına ve kişisel başvurunuzun sonucuna bakın.
Sonradan taksitlendirme her harcamada yapılır mı?
Böyle bir genelleme yapılamaz. İşlemin sektörü, kampanya kapsamı, tarih ve diğer koşulları kontrol edilmelidir.
Kredi kartı özelliklerini ve başvuru koşullarını inceleyin. İşlem öncesinde ürünün güncel açıklamasını ve size sunulan koşulları birlikte okuyun.